
Dernier bilan de la journée. Tu rallumes la salle, tu ranges tes prismes, et tu jettes un œil à ton compte pro. Le solde a l’air confortable.
Sauf que tu sais déjà qu’il ne t’appartient pas en entier. Il y a le loyer, le logiciel, l’appareil que tu finis de rembourser, l’URSSAF, la CARPIMKO, la CFE, l’impôt. Alors, dans les charges d’une orthoptiste libérale, qu’est-ce qui te reste vraiment ?
Tout ce que tu encaisses s’affiche en temps réel. Ce que tu gagnes, personne ne te le montre.
Un mot sur le vocabulaire, parce que « charges » recouvre deux réalités. Il y a tes frais professionnels, ce que coûte ton cabinet pour tourner, et tes cotisations sociales, ce que réclament l’URSSAF et la CARPIMKO.
Ce guide passe les deux en revue, avec l’impôt en plus.
Exemple sur un chiffre d’affaires de 70 000 €
- Chiffre d’affaires encaissé
- 70 000 €
- Frais professionnels
- − 17 500 €
- Cotisations sociales
- − 12 889 €
- Impôt sur le revenu *
- − 5 325 €
- Il te reste
- 34 286 €
* Impôt calculé pour 1 part fiscale, célibataire sans enfant. Avec un conjoint ou des enfants, ce montant change.
Au sommaire
Environ la moitié de ce que tu encaisses. Sur un profil à 70 000 € de chiffre d’affaires, frais, cotisations et impôt prennent 51 % de la somme : il te reste 34 286 € sur l’année. Entre 50 000 € et 90 000 €, la part varie de 48 % à 53 %.
Ce profil n’est pas pris au hasard : en 2024, une orthoptiste libérale conventionnée a touché en moyenne 68 570 € d’honoraires, d’après la fiche de l’Assurance maladie. Une moyenne cache de gros écarts : selon les départements, elle va de 49 000 € à 115 000 €.
Tes frais selon ta façon d’exercer
À nombre d’actes égal, deux orthoptistes n’ont pas le même revenu. Ce qui les sépare, c’est souvent le cadre dans lequel elles travaillent, et ce cadre décide de ce qu’elles paient.
Si tu fais des remplacements
Tu prends l’agenda d’une consœur absente. Elle encaisse, puis te reverse la part prévue au contrat : on appelle ça une rétrocession.
Tu n’as ni bail ni appareils à financer, donc très peu de frais fixes. En revanche, ta RCP, ta comptabilité, l’URSSAF et la CARPIMKO restent à ta charge.
Si tu es collaboratrice d’une orthoptiste
Tes patients sont les tiens et tes honoraires aussi. En échange de la salle et du matériel, tu verses à la titulaire une redevance, fixe ou proportionnelle à tes recettes.
Quand elle est proportionnelle, elle monte à chaque patient de plus. Le jour où ton agenda déborde, le calcul entre rester et t’installer mérite d’être refait.
Si tu travailles dans le cabinet d’un ophtalmologiste
C’est la situation où l’on se trompe le plus de statut, parce que le même bureau cache deux réalités. Salariée, tu reçois une fiche de paie : pas d’URSSAF ni de CARPIMKO à gérer sur ce travail, et ce guide ne te concerne que pour une éventuelle activité à côté. Libérale, tu factures tes actes et tu paies tes cotisations comme n’importe quelle indépendante.
Dans ce second cas, regarde de près ce que tu verses au cabinet pour la salle, le secrétariat et les appareils. C’est ton contrat qui fixe cette somme, et c’est elle qui fait toute la différence.
Si tu es titulaire de ton cabinet
Tu ne reverses rien à personne. Par contre, tu assumes tout :
- le local : loyer, charges, ménage, accessibilité ;
- les appareils d’examen et de rééducation ;
- le logiciel et le lecteur de carte Vitale ;
- le comptable.
Une collaboratrice peut en absorber une partie par sa redevance. Dans un cabinet de groupe, une SCM répartit souvent ces frais entre associées.
Si tu cumules cabinet et salariat
Environ une orthoptiste libérale sur huit a aussi un poste salarié. Ta fiche de paie et ton activité libérale cotisent chacune de leur côté, mais elles se retrouvent dans la même déclaration de revenus : ton bénéfice du cabinet vient s’empiler sur ton salaire, donc il est imposé plus haut.
À 70 000 € de recettes, une orthoptiste qui partage ses frais et une autre qui finance seule un plateau d’appareils ne vivent pas la même année.
Il y a une autre limite, propre à ton métier : conventionnée, tu ne pratiques pas de dépassement d’honoraires. Tes tarifs sont ceux de la convention, et ton seul levier pour encaisser davantage, c’est le nombre d’actes. Autrement dit, ce que tu gardes compte au moins autant que ce que tu factures.
Ton compte pro ne t’aide pas à le voir. Il mélange ce qui est à toi et ce qui ira plus tard à l’URSSAF, à la CARPIMKO ou aux impôts. La bonne question n’est donc pas « combien j’ai fait ce mois-ci ? », mais « combien puis-je me verser sans le regretter dans six mois ? »
Le salaire d’une orthoptiste libérale, ou plutôt son revenu réel
Une orthoptiste libérale n’a pas de salaire : elle a un revenu réel, ce qui reste une fois payés les frais, les cotisations et l’impôt. Sur notre profil, cela fait 2 857 € par mois.
Le virement que tu te fais chaque mois ne le mesure pas. Tu peux te verser plus que ce que ton activité t’a rapporté ce mois-là. Le compte finit par te le rappeler.
Il y en a quatre, et elles n’obéissent pas aux mêmes règles : les frais professionnels, les cotisations sociales, l’impôt et la CFE. Certaines se décident, d’autres se subissent, et aucune ne tombe au même moment.
 Les frais professionnels
C’est tout ce qui fait tourner le cabinet : le local, les appareils, le petit matériel, les logiciels, les assurances.
Au régime réel, chacune de ces dépenses diminue ton bénéfice, si elle est justifiée et liée à ton activité. Ce n’est pas de l’argent récupéré : 100 € dépensés ne reviennent pas sur ton compte, ils allègent seulement la base de tes cotisations et de ton impôt.
C’est aussi là que tu as la vraie marge de décision. Un nouvel appareil peut attendre un an. Ton bail, non.
 Les cotisations sociales
L’URSSAF et la CARPIMKO te couvrent contre les coups durs et préparent ta retraite. Elles financent :
- ta santé et tes indemnités journalières ;
- ta retraite, de base et complémentaire ;
- ta famille en cas d’invalidité ou de décès.
Rien à arbitrer ici : le montant suit ton revenu. Le calcul part de ton bénéfice avant cotisations, réduit de 26 % depuis la réforme de l’assiette sociale.
 Et l’impôt dans tout ça ?
Ce n’est pas une charge du cabinet : il arrive après, sur ce que tu as gagné, et il sort quand même de ton compte. C’est pour ça qu’il figure dans ce guide.
Ton activité n’est d’ailleurs qu’une partie de l’équation. Pèsent aussi :
- le nombre de parts de ton foyer ;
- le revenu de ton conjoint ;
- ton éventuel salaire ;
- tes autres revenus.
Deux orthoptistes au même chiffre d’affaires peuvent donc recevoir deux avis très différents.
 La cotisation foncière des entreprises
La CFE te concerne dès que tu exerces, y compris à ton domicile ou en remplacement : dans ce dernier cas, elle est due au cabinet où tu as le plus remplacé dans l’année.
Le montant dépend de ta commune et de ton local, seul ton avis te donnera le bon chiffre. L’année de ta création, tu en es exonérée. La première vraie note arrive donc l’année suivante, souvent sans prévenir. Elle a au moins le mérite d’être déductible.
 Dans quel ordre tout ça s’empile
Tout part de tes recettes, dont tu retires tes frais. Le résultat, c’est ton bénéfice avant cotisations, et c’est lui qui sert de point de départ à tout le reste.
- Chiffre d’affaires encaisséTes honoraires encaissés sur l’année, entièrement conventionnés.
- 70 000 €
- −Frais professionnels17 100 € de frais professionnels et 400 € de CFE.
- 17 500 €
- =Bénéfice avant cotisationsCe qu’il reste une fois les frais payés. Tes cotisations se calculent sur ce montant, après un abattement de 26 % : 38 850 €.
- 52 500 €
- −Cotisations sociales, URSSAF et CARPIMKO4 083 € d’URSSAF et 8 806 € de CARPIMKO. 11 762 € sont déductibles de ton revenu imposable.
- 12 889 €
- −Impôt sur le revenuCalculé sur ton BNC de 40 738 €, pour 1 part fiscale, célibataire sans enfant. Sur ta vraie déclaration, tu déduis les cotisations payées dans l’année, pas celles que ton activité a générées : ton BNC peut donc s’écarter de ce montant. Avec un conjoint ou des enfants, l’impôt change aussi.
- 5 325 €
- =Revenu réelSoit 2 857 € par mois : ce que ton activité te laisse vraiment.
- 34 286 €
Pour les cotisations, ce bénéfice perd 26 % : on obtient ton assiette sociale. Pour l’impôt, on repart du bénéfice et on retire les cotisations, en quasi-totalité déductibles : c’est le BNC de ta déclaration. Les deux calculs ne se mélangent pas.
Une dépense est déductible quand elle sert ton activité et que tu peux le prouver. C’est tout. Le compte qui l’a réglée n’entre pas en ligne de compte : une carte pro ne rend rien déductible, et une carte perso n’interdit rien.
Charges fixes ou variables : pourquoi la différence compte
Regarde chaque poste à travers une question : est-ce qu’il continue si je m’arrête trois semaines ?
- les charges fixes continuent : loyer, assurances, logiciel, emprunt ;
- les charges variables s’arrêtent avec toi : petit matériel, repas, commissions de carte.
Cette distinction te dit ce que coûte vraiment un arrêt ou des vacances. Chaque poste ci-dessous porte son étiquette, avec une troisième possibilité, « ponctuelle », pour ce que tu décides au coup par coup.
 Le cabinetFixe
C’est en général ton plus gros poste : loyer, charges, énergie, eau, entretien. Un cabinet à domicile ne se déduit qu’à hauteur de la surface réellement utilisée pour exercer.
Les travaux suivent une autre logique : une rénovation ou une mise en accessibilité s’étale le plus souvent sur plusieurs années, par l’amortissement.
 La SCM du cabinet de groupeFixe
Beaucoup d’associées font porter les frais communs par une société civile de moyens. Ce que tu lui verses pour le loyer, le secrétariat ou les appareils partagés se déduit, ventilé selon la nature des dépenses.
Deux pièges : ton apport au capital et tes avances en compte courant ne sont pas des charges, et une dépense réglée par la SCM ne se déduit pas une deuxième fois de ton côté.
 Les appareils d’examen et de rééducationPonctuelle
C’est la grande particularité de ton métier. Synoptophore, réfractomètre, frontofocomètre, rétinographe, périmètre, table élévatrice : selon ce que tu proposes, l’équipement va de quelques milliers à plusieurs dizaines de milliers d’euros.
Au-delà de 500 € HT, un appareil ne se déduit pas l’année de l’achat : il s’amortit sur plusieurs années. Conséquence très concrète : l’argent sort d’un coup de ton compte, mais il ne réduit ton bénéfice que par tranches. L’année de l’achat, ton compte baisse sans que tes cotisations ni ton impôt suivent au même rythme.
 L’empruntFixe
Sur ta mensualité, seuls les intérêts et l’assurance du prêt se déduisent. Le capital remboursé, lui, n’est pas une charge : il éteint une dette.
C’est là que les chiffres trompent. Une grosse mensualité pèse lourd sur ta trésorerie et peu sur ton bénéfice, alors que l’appareil financé s’amortit à son propre rythme. Pour une patientèle rachetée, c’est encore différent : on y revient dans les questions en bas de page.
 Le petit matériel de bilan et de rééducationVariable
Prismes, barres de prismes, caches, occlusions adhésives, filtres, tests stéréoscopiques, planches, cartes de rééducation. En dessous de 500 € HT, tout cela se déduit l’année de l’achat.
C’est le poste qui fuit le plus. Quelques euros ici, une boîte d’occlusions là, souvent sur la carte perso : garde chaque justificatif, parce que ces petites sommes finissent par compter.
 Les logiciels, abonnements et servicesFixe
Logiciel métier agréé, lecteur de carte Vitale, agenda en ligne, sauvegarde, téléphone, internet. Pour une ligne qui sert aussi à titre privé, seule la part professionnelle se déduit. Ton abonnement à Earny suit la même règle que les autres logiciels.
Le forfait d’aide à la modernisation (FAMI) que l’Assurance maladie peut te verser ne vient pas en moins de ces dépenses : c’est une recette.
 La voitureFixe et variable
Tu n’es pas concernée si tu travailles à pied à deux rues de chez toi. En revanche, si tu te rends chez des patients ou si tu exerces sur plusieurs sites, tu as deux méthodes au choix, valables pour toute l’année :
- le barème kilométrique, qui englobe carburant, entretien, assurance et dépréciation ;
- les frais réels, justificatif par justificatif.
Le trajet entre chez toi et ton cabinet entre aussi dans le calcul jusqu’à 40 kilomètres, au-delà il faut justifier l’éloignement. Attention, les indemnités de déplacement que tu factures sont des recettes, pas un remboursement.
 Les assurances et cotisations professionnellesFixe
La responsabilité civile professionnelle est obligatoire en libéral. S’y ajoutent souvent la multirisque du local, une protection juridique et, si tu en as une, ta cotisation syndicale.
Aucune cotisation ordinale à prévoir : les orthoptistes n’ont pas d’Ordre.
 La prévoyance, la mutuelle et le PERFixe
Tes contrats Madelin de prévoyance et de mutuelle, ainsi que tes versements sur un PER, réduisent ton revenu imposable dans certaines limites.
Ils ne touchent pas à tes cotisations : l’URSSAF et la CARPIMKO n’en tiennent plus compte depuis la réforme de l’assiette. Ton revenu réel n’augmente pas non plus par magie, puisque l’argent sort bel et bien. Mais avec un emprunt sur un appareil et un loyer qui courent pendant un arrêt, la prévoyance se regarde de près.
 La comptabilitéFixe
Expert-comptable, association agréée, conseil juridique lié à ton activité : tout se déduit, et ces frais reviennent chaque année, que ton agenda soit plein ou non.
 Les frais bancairesFixe et variable
Tenue de compte et location du terminal d’un côté, commissions à chaque paiement par carte de l’autre. Sur un compte mixte, tu ne déduis que l’usage professionnel.
 La formationPonctuelle
Tu as une obligation de développement professionnel continu sur trois ans. Une formation liée à ton activité se déduit, DPC ou non : inscription, transport, hébergement et repas sur place. Tes ouvrages et revues professionnels aussi.
 Les repasVariable
En 2026, tu peux déduire au maximum 15,90 € par repas : le plafond de 21,40 € moins la valeur d’un repas à domicile, 5,50 €.
Seul le surcoût compte, et uniquement si la distance t’empêche réellement de rentrer manger. Avec un cabinet à dix minutes de chez toi, il n’y a rien à déduire.
 Les redevances et rétrocessionsVariable
Elles se ressemblent toutes sur un relevé, mais ta déclaration ne les traite pas pareil :
- la redevance que tu verses à une titulaire ou à un cabinet est une charge déductible ;
- la rétrocession versée à ta remplaçante vient directement en moins de ton chiffre d’affaires ;
- tout ce que tu perçois à ce titre est une recette.
Le résultat final ne change pas, mais les lignes de ta déclaration, si.
Restent tes cotisations URSSAF et CARPIMKO, déductibles elles aussi, sauf la CRDS et une part de la CSG. On les détaille plus bas.
En micro-BNC, tout ce qui précède disparaît : un abattement de 34 % remplace tes frais réels, quels qu’ils soient.
Chez les orthoptistes, la réponse dépend beaucoup de ton équipement. Une remplaçante ou une collaboratrice avec peu de frais peut y trouver son compte. Avec un plateau d’appareils et un loyer, l’abattement risque de couvrir moins que ce que tu dépenses, et l’amortissement de ton matériel ne compte plus.
Ne compare pas seulement l’abattement et tes frais : tes cotisations entrent aussi dans le calcul, et elles déplacent le point de bascule.
Sur notre profil à 70 000 €, 12 889 € par an : 4 083 € pour l’URSSAF et 8 806 € pour la CARPIMKO. La seconde pèse donc plus de deux fois la première.
- l’URSSAF finance la maladie, les indemnités journalières, les allocations familiales et la CSG-CRDS ;
- la CARPIMKO finance ta retraite, ton allocation vieillesse et ta prévoyance.
Entre ton bénéfice avant cotisations dans les cartes : elles recalculent chaque ligne.
Ton URSSAF, ligne par ligne
- Maladie-maternité38,85 €1 %Ta couverture maladie et maternité. En conventionné, la CPAM en paie l’essentiel : il ne te reste que 0,10 % de ton assiette.
- Allocations familiales0 €0 %Nulle en dessous de 1,1 PASS, puis progressive. C’est la ligne qui apparaît quand tu montes en activité.
- CSG-CRDS3 768,45 €92 %Contribution sociale généralisée et remboursement de la dette sociale. Elle n’ouvre aucun droit : tu ne récupères rien en échange.
- Indemnités journalières116,55 €3 %Finance tes indemnités en cas d’arrêt de travail. Sans elle, un arrêt te coûte l’intégralité de ton revenu.
- Formation (CFP)120,15 €3 %Contribution à la formation professionnelle. Forfaitaire : le même montant que tu fasses 30 000 € ou 100 000 €.
- CURPS38,85 €1 %Contribution à ton Union régionale des professionnels de santé.
CSG-CRDS représente 92 % de ta cotisation URSSAF.
Ta CARPIMKO, ligne par ligne
- Retraite de base4 118,11 €47 %Le socle de ta retraite, proportionnel à ton revenu, en deux tranches.
- Retraite complémentaire3 379,95 €38 %S’ajoute à la base et pèse presque aussi lourd. C’est elle qui fait, sauf à très haut revenu, de la CARPIMKO ton premier poste de cotisation.
- Invalidité-décès1 022 €12 %Te couvre en cas d’invalidité et protège tes proches. Forfaitaire : tu la paies même une année creuse.
- Allocation vieillesse (ASV)286,16 €3 %Régime des praticiens conventionnés, financé en partie par l’Assurance maladie.
Retraite de base représente 47 % de ta cotisation CARPIMKO.
Pourquoi tes cotisations sont si dures à prévoir ?
Parce que deux montants coexistent. Chaque mois, ton activité génère des cotisations, celles que ton bénéfice de l’année finira par coûter. Mais les caisses ne connaissent pas encore ce bénéfice : elles t’appellent sur des forfaits au début, puis sur tes revenus d’il y a un ou deux ans.
Tant que ta patientèle grandit, tu paies moins que ce que tu génères. La différence ne s’efface pas : elle revient d’un bloc en régularisation, par-dessus les cotisations courantes. C’est le piège de l’année 3, et il frappe aussi les cabinets très bien gérés.
Le mouvement s’inverse quand ton activité ralentit, pendant un congé ou un arrêt. Tes recettes baissent, tes prélèvements restent calés sur le passé, et tu as l’impression de payer pour rien. Tu règles en réalité ce que tu as généré avant.
Aucune astuce ne supprime ce décalage, c’est le fonctionnement normal des caisses. Ta seule parade, c’est de provisionner dès le premier mois ce que tu génères, pas ce qu’on te réclame.
Provisionner le vrai montant, dès le premier moisEarny calcule chaque mois tes cotisations générées, pas seulement celles qu’on t’appelle.
Ce qui fait varier tes cotisations sociales
Les cartes ci-dessus décrivent un cas précis :
- une activité conventionnée ;
- une installation vieille de plus de deux ans ;
- le régime réel ;
- un exercice en métropole.
Dès qu’une de ces conditions change, les lignes bougent.
 Le conventionnement
Conventionnée, tu relèves du régime des praticiens et auxiliaires médicaux conventionnés, le PAMC. L’Assurance maladie prend alors en charge presque toute ta cotisation maladie sur tes honoraires conventionnés : il te reste au plus 0,10 % à payer.
Une activité hors convention perd cet avantage et cotise au taux plein, avec une contribution additionnelle. Même chose pour l’allocation vieillesse de la CARPIMKO, largement financée par l’Assurance maladie pour la seule activité conventionnée. Tes autres lignes ne dépendent pas de ce statut.
 L’ACRE
Demandée dans les 60 jours suivant ton installation, elle allège certaines cotisations pendant douze mois. Depuis 2026, la réduction est d’un quart sur les lignes concernées et diminue au-delà d’un certain revenu ; avant 2026, l’exonération était totale sous ce seuil.
Elle s’ajoute à la prise en charge de l’Assurance maladie, sur d’autres lignes. Au treizième mois, le tarif normal revient d’un coup.
 Ton niveau de revenu
Plusieurs lignes ont un plancher et un plafond calés sur le plafond de la Sécurité sociale. Une petite année paie quand même un minimum, une très bonne cesse de monter à partir d’un seuil, et les allocations familiales grimpent par paliers. Toutes ces limites changent au 1er janvier.
 Le micro-BNC
Tes cotisations partent alors de tes recettes moins 34 %, pas de ton bénéfice réel. Avec peu de frais, tu cotises moins. Avec beaucoup de frais, tu cotises sur de l’argent déjà dépensé.
 Un exercice dans les DROM
En Guadeloupe, en Martinique, en Guyane, à La Réunion, à Saint-Martin ou à Saint-Barthélemy, une grande partie de tes cotisations URSSAF est exonérée pendant vingt-quatre mois. Ensuite, la part de revenu sous le plafond de la Sécurité sociale bénéficie d’une réduction de trois quarts jusqu’à ta quatrième année civile, puis de moitié.
Ta CARPIMKO ne bouge pas. Mayotte suit un régime à part.
 Tes arrêts de travail
Depuis 2025, tes indemnités journalières comptent dans la base de tes cotisations, qu’elles viennent de l’Assurance maladie ou d’un contrat Madelin, maternité incluse. Elles bénéficient du même abattement que ton bénéfice.
 Ton poste salarié
Salariée à l’hôpital ou chez un ophtalmologiste, tu cotises sur ta fiche de paie. Ton URSSAF et ta CARPIMKO libérales ne regardent que ton bénéfice du cabinet.
Personne ne garde tout ça en tête d’un mois sur l’autre, et un tableur décroche vite. C’est le travail qu’Earny fait pour toi, sur ton activité réelle.
Aucun pourcentage ne vaut pour toutes. La bonne somme dépend de :
- ton cadre d’exercice ;
- ton conventionnement ;
- ton ancienneté ;
- ton régime fiscal ;
- ton foyer ;
- ton éventuel salaire.
Se tromper coûte dans les deux sens. Trop de côté, c’est de l’argent qui dort alors qu’il pourrait te payer. Pas assez, c’est un rattrapage que tu n’as pas de quoi régler.
Pense aussi à ce qui ne revient pas tous les mois : la CFE, l’assurance annuelle, un logiciel à renouveler, et cet appareil qui lâche la veille d’une journée de bilans.
Et là, le piège se referme. Pour payer le rattrapage, tu ajoutes des créneaux. Ces actes de plus génèrent davantage de cotisations et d’impôt, et le rattrapage suivant grossit. Un cercle vicieux, possible dès la troisième année.
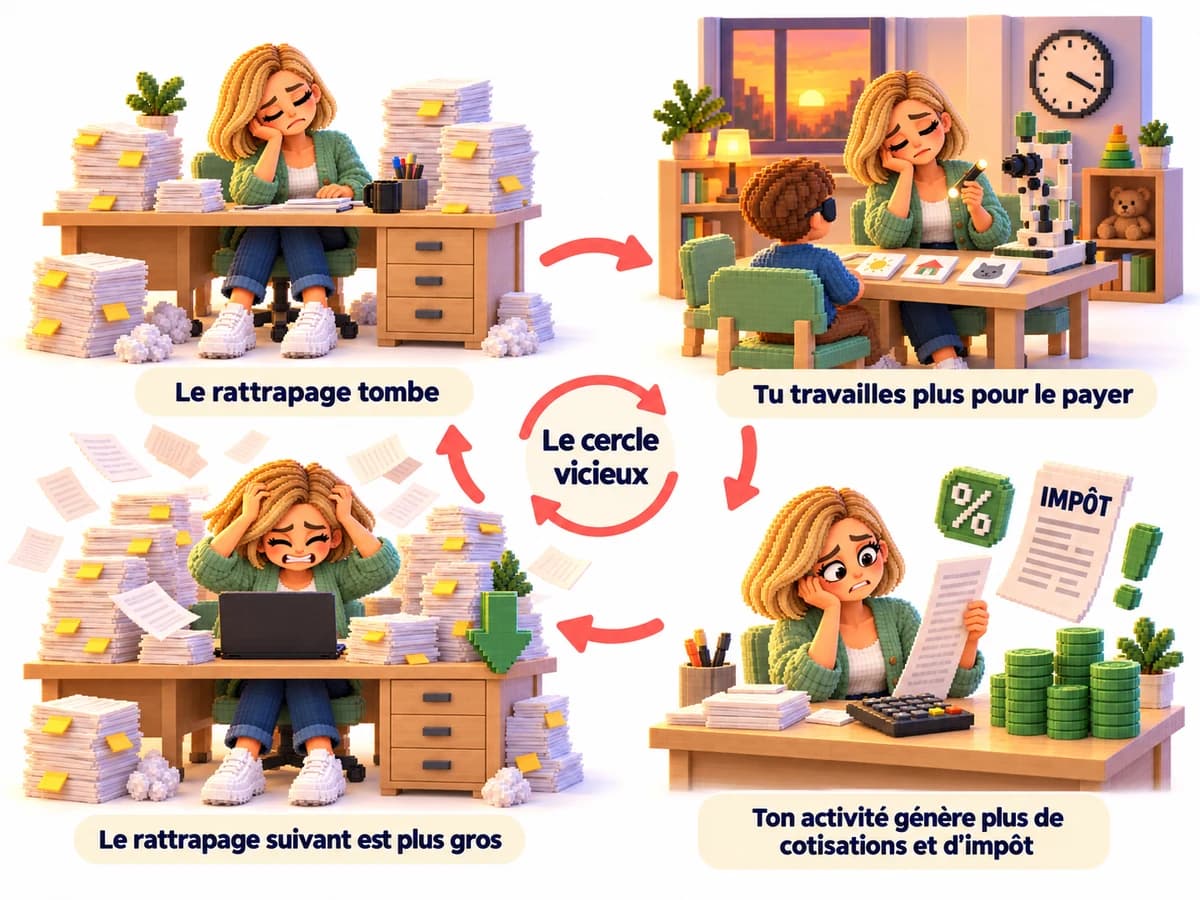
Earny l’interrompt par le calcul. Chaque mois, à partir de ton activité : ce que tu génères en cotisations et en impôt, ce que tu peux te verser sans risque, et ce qu’il te reste à optimiser.
Voir ce que mon activité me laisse vraimentTa situation, pas une moyenne.
---
Arrête de deviner ce que tu dois mettre de côté
Earny lit ton relevé bancaire, classe tes dépenses et calcule chaque mois ce que tu dois vraiment provisionner. Pas ce qu’on t’appelle.
Les montants de ce guide sont calculés avec les paramètres réglementaires 2026 sur les profils décrits, à titre indicatif. Ils ne constituent ni un conseil fiscal ni un document officiel. Les sommes réellement appelées par l’URSSAF et la CARPIMKO dépendent de ta situation, de ta date d’installation, de ta part d’activité conventionnée et de ton éventuelle exonération de début d’activité.