Tu termines ta tournée. Les virements de l’Assurance maladie tombent, ton compte pro affiche un joli solde, et pendant quelques secondes tu as l’impression d’avoir fait un très bon mois.
Puis tu repenses à la voiture, au cabinet, au logiciel, à l’URSSAF, à la CARPIMKO, à la CFE, à l’impôt… Et la vraie question arrive : sur tout ce que j’ai encaissé, combien est vraiment à moi ?
Ce n’est pas que les IDEL gagnent mal leur vie. C’est que le système te montre très bien ce que tu encaisses, et beaucoup moins bien ce que tu gagnes.
Commençons par le vocabulaire, parce que c’est là que tout se mélange. Le mot « charges » désigne grosso modo deux choses : tes charges professionnelles, c’est-à-dire la voiture, le cabinet et le matériel, et tes charges sociales, l’URSSAF et la CARPIMKO.
On va rentrer dans le détail de chacune dans ce guide.
Exemple sur un chiffre d’affaires de 85 000 €
- Chiffre d’affaires encaissé
- 85 000 €
- Frais professionnels
- − 25 800 €
- Cotisations sociales
- − 14 360 €
- Impôt sur le revenu *
- − 6 937 €
- Il te reste
- 37 903 €
* Impôt calculé pour 1 part fiscale, célibataire sans enfant. Avec un conjoint ou des enfants, ce montant change.
Au sommaire
Que tu sois remplaçante, collaboratrice ou titulaire, tu t’es forcément posé la question : combien va-t-il réellement me rester à la fin du mois ?
Parce qu’entre le chiffre d’affaires affiché sur ton compte et ce que tu peux vraiment dépenser, il y a parfois un sacré écart. Et chez une IDEL, une bonne partie de cet écart se joue sur la route.
Les charges professionnelles selon ton mode d’exercice
Une remplaçante, une collaboratrice et une titulaire peuvent facturer les mêmes soins sans avoir du tout le même revenu à la fin du mois.
La raison est simple : elles ne supportent ni les mêmes charges, ni les mêmes risques.
Si tu es infirmière remplaçante
Le remplacement est souvent la porte d’entrée du libéral.
Tu soignes les patients d’une IDEL installée, avec ton autorisation de remplacement. Elle encaisse les honoraires et te reverse ta part : c’est la rétrocession. Le pourcentage, ce qu’il couvre et le sort des indemnités kilométriques se fixent dans le contrat. Lis ce dernier point de près : c’est souvent là que l’écart se creuse.
Pas de cabinet à financer, peu de charges fixes. Mais tu gardes tes propres frais : ta voiture, ton carburant, ta RCP, ton téléphone, ta comptabilité, ton Ordre, ton URSSAF et ta CARPIMKO.
Tu limites donc les risques au démarrage. En contrepartie, tu ne construis pas encore ta propre patientèle.
Si tu es collaboratrice
Tu développes ta propre patientèle au sein du cabinet d’une titulaire. Tu encaisses tes honoraires et tu lui verses une redevance pour les locaux et les moyens mis à disposition, au forfait ou en pourcentage de ton chiffre d’affaires.
Au début, elle paraît raisonnable. Puis ta tournée se remplit et, si la redevance est en pourcentage, elle grimpe avec toi.
C’est souvent à ce moment-là qu’une question apparaît : est-ce que je ne gagnerais pas davantage en m’installant ?
Si tu es titulaire
Plus de redevance à payer. En échange, tout le reste est pour toi : le cabinet, le logiciel, le lecteur de carte Vitale, les consommables, l’élimination des DASRI, la voiture, la comptabilité.
Et le cabinet n’est pas optionnel. Même si tu soignes presque tout à domicile, tu dois disposer d’un lieu d’exercice réel pour t’installer en libéral. Il peut être chez toi, mais il doit exister.
Si une collaboratrice travaille avec toi, sa redevance couvre une partie de ces frais. Si tu partages un cabinet de groupe, c’est souvent une SCM qui les porte, et tu en paies ta quote-part. Tes charges sont plus élevées, mais tu as aussi plus de leviers.
Le plus important n’est pas ton chiffre d’affaires
Ton chiffre d’affaires, ce sont tes actes, tes forfaits BSI, tes majorations, et aussi tes indemnités de déplacement : IFD et IK.
C’est là que beaucoup se trompent. Les IK ne remboursent pas ta voiture : ce sont des recettes, soumises aux cotisations et à l’impôt comme le reste. Ta voiture, elle, coûte ce qu’elle coûte, à côté.
Deux IDEL à 100 000 € de recettes ne gagnent donc pas la même chose si l’une a une tournée de quartier et l’autre fait 120 kilomètres par jour.
Et ton compte pro n’aide pas : il peut afficher une belle somme alors qu’une partie de cet argent est déjà destinée à l’URSSAF, à la CARPIMKO, à l’impôt ou à ta prochaine révision.
La vraie question n’est donc pas seulement « combien je facture ? », mais plutôt : « combien je peux me verser chaque mois sans me mettre en difficulté plus tard ? »
Le salaire d’une infirmière libérale, ou plutôt son revenu réel
En libéral, tu n’as pas de salaire. Le virement de ton compte pro vers ton compte perso ne dit rien de ce que ton activité t’a rapporté. Ce qui compte, c’est ton revenu réel : ce qu’il te reste après les frais, les cotisations et l’impôt.
Deux IDEL peuvent faire le même chiffre d’affaires et finir avec un revenu très différent.
La différence avec un salaire, c’est que personne ne met les charges de côté pour toi. Ton compte ne fait pas la différence entre ton argent et celui qui attend la prochaine régularisation URSSAF.
Derrière le mot « charges », il y a en réalité plusieurs choses très différentes. Elles ne se calculent pas de la même façon et ne tombent pas au même moment. C’est souvent là qu’on commence à s’y perdre.
 Les frais professionnels
Ce sont toutes les dépenses nécessaires pour faire tourner ton activité : voiture, cabinet, matériel, consommables, assurances, logiciels…
Si tu es au régime réel, ces dépenses sont déductibles : elles diminuent ton bénéfice, à condition qu’elles soient justifiées et liées à ton activité.
Concrètement, 1 € dépensé ne te fait pas « gagner » 1 €. Mais il réduit le bénéfice sur lequel seront calculés une partie de tes cotisations et ton impôt.
Ce sont aussi les charges sur lesquelles tu as le plus de contrôle : tu peux souvent choisir de les engager, de les limiter ou de les différer.
 Les cotisations sociales
Ce sont l’URSSAF et la CARPIMKO. Elles financent notamment ta protection maladie, tes indemnités journalières, ta retraite et ta prévoyance.
Tu ne les choisis pas : leur montant dépend directement de ton revenu.
Depuis la réforme de l’assiette sociale, elles se calculent sur ton bénéfice avant cotisations, après un abattement forfaitaire de 26 %.
En savoir plus sur la réforme de l’assiette sociale : le décret du 5 juillet 2024, sur Légifrance.
 Et l’impôt dans tout ça ?
L’impôt n’est pas une charge professionnelle. Tes charges réduisent ton bénéfice. L’impôt, lui, se calcule ensuite sur ce que tu as gagné.
Et surtout, il ne dépend pas uniquement de ton activité. Ton nombre de parts, les revenus de ton conjoint ou tes autres revenus peuvent fortement changer la note.
À chiffre d’affaires égal, la note dépend donc autant de ton foyer fiscal que de ta tournée.
On l’intègre quand même dans ce guide pour une raison simple : au final, lui aussi sort de ton compte.
 La cotisation foncière des entreprises
La CFE, c’est un peu la taxe qu’on oublie volontiers… jusqu’au jour où l’avis arrive.
Et elle te concerne même si tu passes tes journées chez tes patients, même si ton cabinet est chez toi, et même si tu es remplaçante : elle est alors due au cabinet où tu as le plus remplacé dans l’année.
Son montant dépend de ta commune et de ton local, donc impossible de te donner un chiffre valable pour tout le monde. Le seul vrai montant, c’est celui inscrit sur ton avis.
Bonne nouvelle quand même : l’année où tu crées ton activité, tu en es exonérée.
Après, elle revient chaque année, et la première facture arrive donc en deuxième année, au moment où tu ne l’attends plus. Au moins, elle est déductible de ton bénéfice.
 Dans quel ordre tout ça s’empile
Tu encaisses ton chiffre d’affaires. Tu retires tes frais professionnels : il te reste ton bénéfice avant cotisations.
C’est de ce bénéfice, et jamais de ton chiffre d’affaires, que tout le reste part.
- Chiffre d’affaires encaisséTes honoraires encaissés sur l’année, entièrement conventionnés.
- 85 000 €
- −Frais professionnels25 400 € de frais professionnels et 400 € de CFE.
- 25 800 €
- =Bénéfice avant cotisationsCe qu’il reste une fois les frais payés. Tes cotisations se calculent sur ce montant, après un abattement de 26 % : 43 808 €.
- 59 200 €
- −Cotisations sociales, URSSAF et CARPIMKO4 589 € d’URSSAF et 9 771 € de CARPIMKO. 13 089 € sont déductibles de ton revenu imposable.
- 14 360 €
- −Impôt sur le revenuCalculé sur ton BNC de 46 111 €, pour 1 part fiscale, célibataire sans enfant. Sur ta vraie déclaration, tu déduis les cotisations payées dans l’année, pas celles que ton activité a générées : ton BNC peut donc s’écarter de ce montant. Avec un conjoint ou des enfants, l’impôt change aussi.
- 6 937 €
- =Revenu réelSoit 3 159 € par mois : ce que ton activité te laisse vraiment.
- 37 903 €
Tes cotisations se calculent sur ce bénéfice diminué de 26 % : c’est ton assiette sociale. Cet abattement ne sert qu’aux cotisations.
Ton impôt, lui, se calcule sur ce bénéfice diminué de tes cotisations, presque toutes déductibles : c’est ce que ta déclaration appelle ton BNC.
C’est l’une des questions qu’on me pose le plus. La règle tient en une phrase : un frais professionnel est déductible s’il sert ton activité et si tu peux le prouver. Le compte qui a payé n’y change rien : payer avec ta carte pro ne rend pas une dépense déductible, et payer avec ta carte perso ne l’en empêche pas.
Charges fixes ou variables : pourquoi la différence compte
Sépare tes charges en deux familles. Les charges fixes tombent tous les mois, que tu aies fait trente passages ou aucun : les assurances, le logiciel, le cabinet, les échéances d’emprunt. Les charges variables suivent ton activité : plus tu tournes, plus elles montent, et elles s’arrêtent quand tu t’arrêtes.
Certaines sont les deux à la fois. Ta voiture, il te la faut quoi qu’il arrive : l’assurance et le crédit tombent même en vacances. Le carburant et l’usure, eux, suivent tes kilomètres.
Ce n’est pas un classement de comptable. C’est ce qui dit ce que te coûte une semaine de vacances ou un arrêt : les fixes continuent, les variables non. Chaque poste ci-dessous porte son étiquette : fixe, variable, les deux, ou ponctuel quand la dépense se décide au coup par coup, comme une formation.
 La voiture et la tournéeFixe et variable
C’est souvent ton premier poste de dépenses. Pour la déduire, tu as le choix entre deux méthodes, et ce choix vaut pour l’année entière :
- le barème kilométrique, qui couvre déjà carburant, entretien, assurance et dépréciation ;
- les frais réels, où tu déduis chaque dépense sur justificatif.
Avec les kilomètres qu’une tournée accumule, la comparaison mérite d’être refaite chaque année. Quelques kilomètres de plus par jour font vite plusieurs milliers de kilomètres sur l’an.
Les trajets entre tes patients sont des déplacements professionnels. La limite des 40 kilomètres ne vise que le trajet entre ton domicile et ton cabinet, quand les deux sont séparés : au-delà, tu dois justifier que l’éloignement est normal.
Une voiture en location avec option d’achat se déduit au prorata de l’usage professionnel, mais pas en plus du barème kilométrique. Le stationnement et les péages de ta tournée se déduisent aussi, sur justificatif.
 Sarah faisait beaucoup de chiffre… et beaucoup de kilomètres
Sarah est IDEL en zone rurale. Certains mois, elle encaisse plus de 10 000 € et les indemnités de déplacement font rapidement monter son chiffre d’affaires.
Elle voyait ses IK comme de l’argent « en plus ».
Sauf qu’un mois, entre 2 300 km parcourus, le carburant, deux pneus et une révision, sa voiture lui coûte près de 900 €.
Son chiffre d’affaires avait bien augmenté. Son revenu, beaucoup moins.
Avec Earny : Sarah aurait vu séparément ce que sa tournée lui rapportait et ce qu’elle lui coûtait réellement, au lieu de regarder uniquement les sommes encaissées.
 Le cabinetFixe
Le loyer, les charges locatives, l’électricité, l’eau et le ménage. Si ton cabinet est chez toi, seule la quote-part réellement affectée à l’activité est déductible.
Les travaux d’aménagement ne se déduisent pas d’un coup : ils s’amortissent sur plusieurs années.
 La SCM du cabinet de groupeFixe
Si tu exerces dans un cabinet de groupe, les frais communs passent souvent par une société civile de moyens : loyer, secrétariat, ménage, matériel partagé. Ce que tu lui verses pour couvrir ces frais se déduit, réparti sur ta déclaration selon leur nature. En revanche, ton apport au capital de la SCM et tes avances en compte courant ne sont pas des charges.
Attention au double compte : une dépense payée par la SCM ne se déduit pas une seconde fois chez toi.
 L’empruntFixe
Si tu as emprunté pour ta voiture, ton matériel ou une patientèle, la mensualité qui part chaque mois n’est pas déductible en entier, loin de là. Seuls les intérêts le sont, avec l’assurance de l’emprunt. Le capital que tu rembourses n’est pas une charge : tu rembourses une dette, ton activité ne s’appauvrit pas.
Ce que tu as acheté avec se déduit autrement, par l’amortissement : un peu chaque année. Une patientèle, elle, ne s’amortit pas. On y revient dans les questions en bas de page.
 Le matérielFixe et variable
Tensiomètre, lecteur de glycémie, saturomètre, sacoche, mobilier du cabinet, informatique. Au-delà de 500 € HT, le bien ne se déduit pas en une fois : il s’amortit sur plusieurs années.
 Les consommablesVariable
Gants, gel hydroalcoolique, masques, produits de désinfection, petites fournitures. Rien de compliqué ici, tout passe.
Une précision : les pansements et le matériel prescrits au patient sont délivrés par la pharmacie. Tu ne les achètes pas, tu ne les déduis donc pas. C’est aussi le poste qu’on oublie le plus, parce qu’il se paie par petites sommes.
 Julie oubliait ses petites dépenses professionnelles
Julie achète régulièrement des consommables, des blouses, du désinfectant ou du petit matériel. 20 € ici, 50 € là.
Souvent avec sa carte personnelle.
À chaque fois, elle se dit qu’elle retrouvera la facture plus tard.
En fin d’année, près de 2 000 € de dépenses professionnelles n’ont jamais été comptabilisées. Elle a donc déclaré plus de bénéfice qu’elle n’en avait réellement gagné, et payé des cotisations et de l’impôt dessus.
Avec Earny : Ses dépenses auraient été repérées au fil de l’année et les transactions à vérifier signalées avant de disparaître sous six mois de relevés.
 Les DASRIFixe et variable
Les déchets de soins à risque infectieux que tu produis sont sous ta responsabilité : collecteurs, stockage, contrat de collecte et de traitement. Le contrat tombe à échéance fixe, les collecteurs suivent ton activité. Tout se déduit.
Isolément, ce n’est pas énorme. Mais c’est exactement le genre de petite dépense répétitive qui disparaît quand on estime ses charges « à peu près ».
 La tenue et son blanchissageVariable
Blouses, tuniques, pantalons de travail : déductibles s’ils sont propres à l’exercice et pas portables en ville.
Leur lavage aussi, même quand c’est toi qui le fais à la maison. La déduction s’évalue au tarif d’un pressing, à condition de tenir le compte des pièces lavées chaque mois. Earny tient ce compte pour toi.
 Les assurances et cotisations obligatoiresFixe
Responsabilité civile professionnelle, assurance du véhicule si tu es aux frais réels, protection juridique. Ta cotisation à l’Ordre entre aussi dans ce bloc : 85 € en 2026 pour une infirmière libérale, remplaçante comprise. Elle est obligatoire, donc déductible. Une cotisation syndicale l’est également.
 La prévoyance, la mutuelle et le PERFixe
Tes contrats de prévoyance et de mutuelle souscrits comme indépendante, dits Madelin, et tes versements sur un PER se déduisent de ton revenu imposable, dans une limite qui dépend de ton bénéfice.
Ce sont des charges à part : tu les choisis, et l’argent du PER reste le tien. Elles font baisser ton impôt, pas tes cotisations : depuis la réforme de l’assiette sociale, l’URSSAF et la CARPIMKO ne les déduisent plus.
Et pour une IDEL, la prévoyance n’est pas un luxe : ton revenu dépend directement de ta capacité à faire ta tournée.
 Les logiciels, abonnements et servicesFixe
Logiciel de facturation, télétransmission, lecteur de carte Vitale portable, outil de gestion, téléphone et internet. Si la ligne sert aussi au perso, tu ne déduis que la part professionnelle.
Earny suit la même règle : ton abonnement se déduit comme tes autres logiciels.
 La comptabilitéFixe
Les honoraires de ton expert-comptable, ta cotisation à une association agréée et les conseils juridiques que tu paies pour ton activité sont déductibles. Ils tombent chaque année, quel que soit ton nombre de passages.
 Les frais bancairesFixe et variable
La tenue de ton compte professionnel et la location du terminal de paiement sont fixes. Les commissions prélevées sur chaque paiement par carte, elles, suivent ton activité. Tout se déduit, au prorata de l’usage professionnel si le compte est mixte.
 La formationPonctuelle
Inscription, transport, hébergement et repas sur place. Une formation se déduit dès lors que le lien avec ton activité est réel. Les livres et les revues professionnelles aussi.
 Les repasVariable
Quand tu déjeunes entre deux tournées, seul le surcoût par rapport à un repas pris chez toi est déductible. En 2026 : valeur du repas à domicile 5,50 €, plafond 21,40 €, donc 15,90 € de déduction maximale par repas.
Ce surcoût n’est admis que si la distance t’empêche de rentrer manger chez toi. Si ta tournée te laisse rentrer déjeuner entre le matin et le soir, il n’y a rien à déduire.
 Les redevances et rétrocessionsVariable
Ce que tu verses et ce que tu reçois ne se traitent pas pareil, et c’est là que beaucoup se trompent.
- la redevance de collaboration que tu verses à une titulaire est une charge déductible ;
- la rétrocession que tu verses à ta remplaçante n’est pas une charge : elle se déduit directement de ton chiffre d’affaires ;
- tout ce que tu reçois, rétrocession comme redevance, est une recette.
Sur ton relevé, les trois ressemblent à un simple virement. La différence ne change pas ce qu’il te reste, mais elle change ta déclaration.
Et tes cotisations URSSAF et CARPIMKO ? Elles se déduisent aussi, sauf la CRDS et une part de la CSG. Mais elles ne se choisissent pas : on les détaille juste après.
Micro-BNC ou réel : ce que ton régime fiscal change
Tout ce qui précède suppose que tu es au régime réel. En micro-BNC, tu ne déduis aucune de ces dépenses : un abattement forfaitaire de 34 % tient lieu de tous tes frais, voiture comprise.
La question n’est donc pas « lequel est le moins cher » mais « mes charges réelles dépassent-elles l’abattement ». Avec une grosse part de kilomètres, la réponse arrive plus vite qu’on ne le pense. Et le point de bascule n’est pas là où l’intuition le place, parce que les cotisations sociales entrent dans la comparaison au même titre que les frais.
Deux caisses, deux logiques. L’URSSAF couvre ta maladie et tes indemnités journalières, et prélève la CSG-CRDS. La CARPIMKO couvre ta retraite, ta prévoyance et ton allocation vieillesse. Saisis ton bénéfice avant cotisations : chaque ligne se recalcule.
Ton URSSAF, ligne par ligne
- Maladie-maternité43,81 €1 %Ta couverture maladie et maternité. En conventionné, la CPAM en paie l’essentiel : il ne te reste que 0,10 % de ton assiette.
- Allocations familiales0 €0 %Nulle en dessous de 1,1 PASS, puis progressive. C’est la ligne qui apparaît quand tu montes en activité.
- CSG-CRDS4 249,38 €93 %Contribution sociale généralisée et remboursement de la dette sociale. Elle n’ouvre aucun droit : tu ne récupères rien en échange.
- Indemnités journalières131,42 €3 %Finance tes indemnités en cas d’arrêt de travail. Sans elle, un arrêt te coûte l’intégralité de ton revenu.
- Formation (CFP)120,15 €3 %Contribution à la formation professionnelle. Forfaitaire : le même montant que tu fasses 30 000 € ou 100 000 €.
- CURPS43,81 €1 %Contribution à ton Union régionale des professionnels de santé.
CSG-CRDS représente 93 % de ta cotisation URSSAF.
Ta CARPIMKO, ligne par ligne
- Retraite de base4 643,65 €48 %Le socle de ta retraite, proportionnel à ton revenu, en deux tranches.
- Retraite complémentaire3 811,30 €39 %S’ajoute à la base et pèse presque aussi lourd. C’est elle qui fait, sauf à très haut revenu, de la CARPIMKO ton premier poste de cotisation.
- Invalidité-décès1 022 €10 %Te couvre en cas d’invalidité et protège tes proches. Forfaitaire : tu la paies même une année creuse.
- Allocation vieillesse (ASV)294,09 €3 %Régime des praticiens conventionnés, financé en partie par l’Assurance maladie.
Retraite de base représente 48 % de ta cotisation CARPIMKO.
Pourquoi tes cotisations sont si dures à prévoir ?
Chaque mois d’activité génère des cotisations : ce que ton bénéfice de l’année finira par te coûter, ligne par ligne. Mais l’URSSAF et la CARPIMKO ne le connaissent pas encore. Elles t’appellent sur une base plus ancienne : des forfaits tes deux premières années, puis ton revenu d’il y a un ou deux ans.
Tant que ton activité monte, ce qu’on t’appelle reste en dessous de ce que tu génères. L’écart ne disparaît pas : il s’accumule en silence, puis il t’est réclamé d’un coup, en régularisation, en plus des cotisations courantes. C’est le piège de l’année 3, et il n’a rien à voir avec une mauvaise gestion.
L’inverse existe aussi. Un mois de vacances ou un arrêt fait chuter tes recettes, mais tes prélèvements continuent sur ton revenu passé : tu as alors l’impression que ton activité « coûte énormément de charges ». Tu paies en partie ce que tu as généré avant.
 Élodie et la régularisation juste avant les vacances
Après deux ans comme remplaçante, Élodie reprend une grosse tournée. Son activité explose et son compte professionnel monte jusqu’à 17 000 €.
Épuisée, elle réserve enfin deux semaines au Costa Rica avec son conjoint : 4 500 € de budget.
Trois semaines avant le départ, plusieurs milliers d’euros de régularisation URSSAF et CARPIMKO tombent.
Son compte était bien rempli. Mais une partie de cet argent ne lui appartenait déjà plus.
Avec Earny : Élodie aurait vu chaque mois les cotisations réellement générées par sa nouvelle activité, indépendamment de ce que les organismes lui prélevaient encore.
Il n’y a aucune astuce contre ça, parce que ce n’est pas une anomalie : c’est le fonctionnement normal du système. La seule protection, c’est de mettre de côté dès le premier mois ce que ton activité génère, et non ce qu’on te demande.
Provisionner le vrai montant, dès le premier moisEarny calcule chaque mois tes cotisations générées, pas seulement celles qu’on t’appelle.
Ce qui fait varier tes cotisations sociales
Les deux cartes ci-dessus valent pour une infirmière conventionnée, installée depuis plus de deux ans, au régime réel, en métropole. Change une de ces conditions et les montants bougent, parfois beaucoup.
 Le conventionnement
Comme infirmière conventionnée, tu relèves du régime des praticiens et auxiliaires médicaux conventionnés, le PAMC. Concrètement, pour ta couverture maladie, tu dépends de l’Assurance maladie et pas de la Sécurité sociale des indépendants.
Sur tes honoraires conventionnés, la CPAM prend en charge l’essentiel de ta cotisation maladie : ton reste à charge est plafonné à 0,10 %. C’est la contrepartie des tarifs que tu acceptes en signant la convention.
Tout ce qui sort de la convention perd cet avantage. Les dépassements d’honoraires et l’activité non conventionnée paient la cotisation maladie au taux plein, majoré d’une contribution additionnelle : la même ligne coûte alors plusieurs dizaines de fois plus cher. Et si ton activité est mixte, chaque euro doit être rangé du bon côté.
Le conventionnement joue aussi sur ta retraite. L’allocation vieillesse de la CARPIMKO, l’ASV, n’existe que pour l’activité conventionnée, et l’Assurance maladie en finance la plus grande part. Le reste de tes cotisations, allocations familiales, CSG-CRDS, retraite de base et complémentaire, ne dépend pas de ton statut.
 L’ACRE
Si tu la demandes dans les 60 jours qui suivent ton installation, l’ACRE réduit une partie de tes cotisations pendant tes douze premiers mois. Pour une installation depuis 2026, la réduction porte sur un quart des lignes concernées, et elle s’efface progressivement au-delà d’un certain revenu. Pour une installation antérieure, l’exonération était totale sous ce seuil.
Elle ne se confond pas avec la prise en charge de la CPAM : les deux se cumulent, sur des lignes différentes. Et au treizième mois, tout revient au tarif normal, sans prévenir.
 Ton niveau de revenu
Plusieurs lignes ont un plancher et un plafond, exprimés en fractions du plafond de la Sécurité sociale. En dessous du plancher, tu paies un forfait même sur un petit revenu ; au-dessus du plafond, la cotisation cesse de monter. Les allocations familiales, elles, sont nulles sur les petits revenus puis montent par paliers. Et toutes ces bornes bougent chaque 1er janvier.
 Le micro-BNC
Au micro-BNC, tes cotisations ne partent pas de ton bénéfice réel : elles se calculent sur tes recettes après l’abattement forfaitaire de 34 %, comme ton impôt. Si tes frais réels sont plus bas que cet abattement, tu cotises moins. S’ils sont plus élevés, tu cotises sur de l’argent que tu n’as pas gardé.
 Un exercice dans les DROM
Si tu exerces en Guadeloupe, en Martinique, en Guyane, à La Réunion, à Saint-Martin ou à Saint-Barthélemy, tes cotisations URSSAF sont allégées. Une grande partie en est exonérée pendant tes vingt-quatre premiers mois. Ensuite, la part de ton revenu qui reste sous le plafond de la Sécurité sociale est réduite de trois quarts jusqu’à ta quatrième année civile, puis de moitié.
La CARPIMKO, elle, ne change pas d’un euro. Mayotte suit un régime à part.
 Tes arrêts de travail
Depuis 2025, tes indemnités journalières entrent dans la base de tes cotisations, celles de la CPAM comme celles d’un contrat Madelin, maternité comprise. Elles y entrent après le même abattement que ton bénéfice.
Aucune IDEL ne tient ça de tête, et aucun tableur ne le tient à jour. C’est exactement le travail qu’Earny fait à ta place, tous les mois, sur ton activité réelle.
Tu l’as vu tout au long de ce guide : la réponse dépend de ton mode d’exercice, de tes kilomètres, de ton conventionnement, de ton année d’installation, de ton régime et de ton foyer fiscal. Deux IDEL au même chiffre d’affaires n’ont pas la même somme à mettre de côté. Un pourcentage entendu entre deux passages ne peut pas être le tien.
Et avancer au doigt mouillé coûte dans les deux sens. Si tu mets trop de côté, tu immobilises de l’argent qui pourrait travailler, ou te payer. Si tu n’en mets pas assez, le rattrapage tombe, et il faut le rembourser.
N’oublie pas non plus les dépenses irrégulières de ta tournée : la révision, les pneus, l’assurance annuelle, la CFE. Une voiture peut décider un mardi matin qu’un voyant moteur vaut 1 800 €.
C’est là que le piège se referme. Pour rembourser, tu travailles plus. En travaillant plus, tu génères plus de cotisations et plus d’impôt. Le rattrapage suivant est plus gros, et il faut travailler encore plus. Un cercle vicieux, et on peut y entrer dès la troisième année.
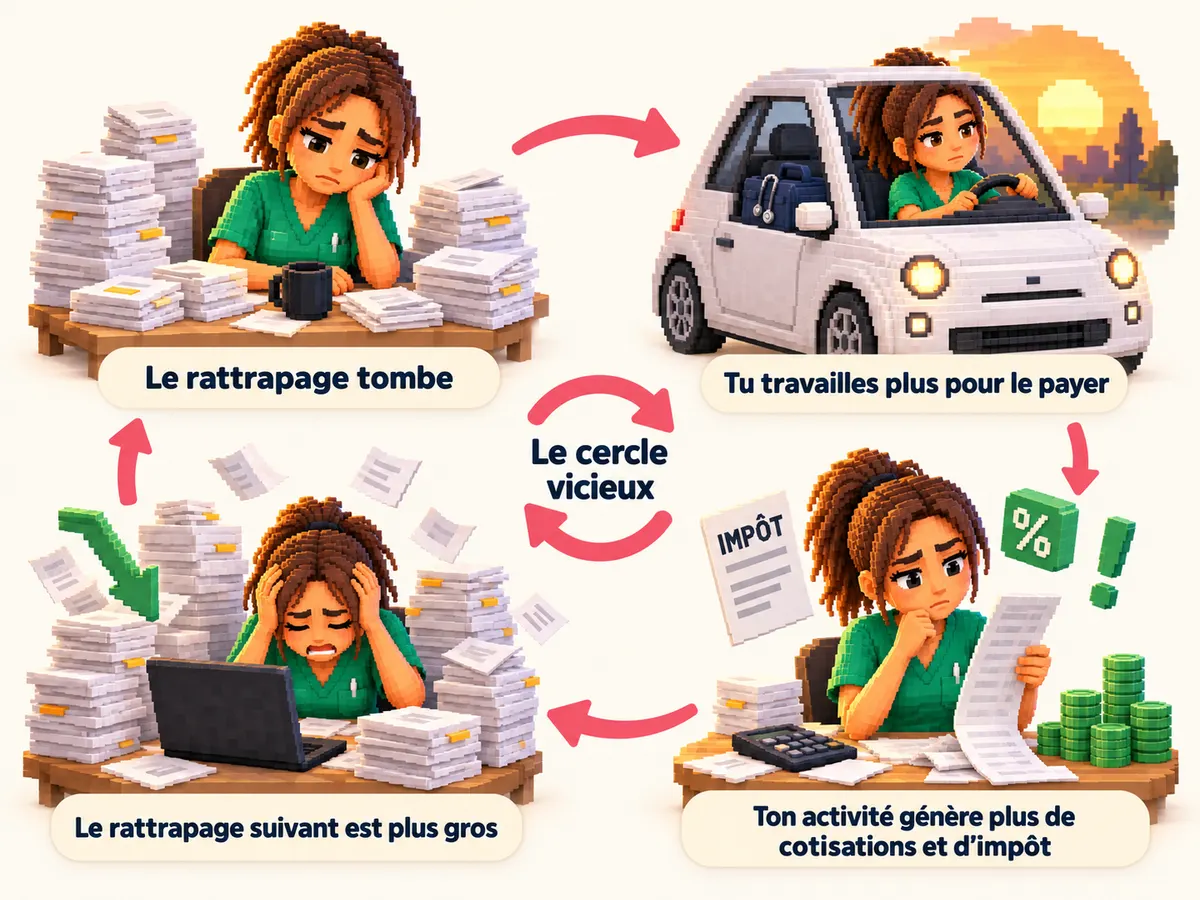
Earny casse ce cercle par le calcul. Chaque mois, sur ton activité réelle et ta situation à toi : ce que tu génères en cotisations et en impôt, ce que tu peux te verser sans risque, et ce qu’il te reste à optimiser. De ta rémunération jusqu’à ton optimisation, sans doigt mouillé.
Voir ce que mon activité me laisse vraimentTa situation, pas une moyenne.
Arrête de deviner ce que tu dois mettre de côté
Earny lit ton relevé bancaire, classe tes dépenses et calcule chaque mois ce que tu dois vraiment provisionner. Pas ce qu’on t’appelle.
Les montants de ce guide sont calculés avec les paramètres réglementaires 2026 sur les profils décrits, à titre indicatif. Ils ne constituent ni un conseil fiscal ni un document officiel. Les sommes réellement appelées par l’URSSAF et la CARPIMKO dépendent de ta situation, de ta date d’installation, de ta part d’activité conventionnée et de ton éventuelle exonération de début d’activité.